Les brèves
Pour tout savoir sur Terrafine et sa mission
Nos brèves
Tous les articles
Investisseur
Agriculteur
Généraliste
Investisseur
Votre épargne finance le charbon. La finance solidaire est-elle la solution ?
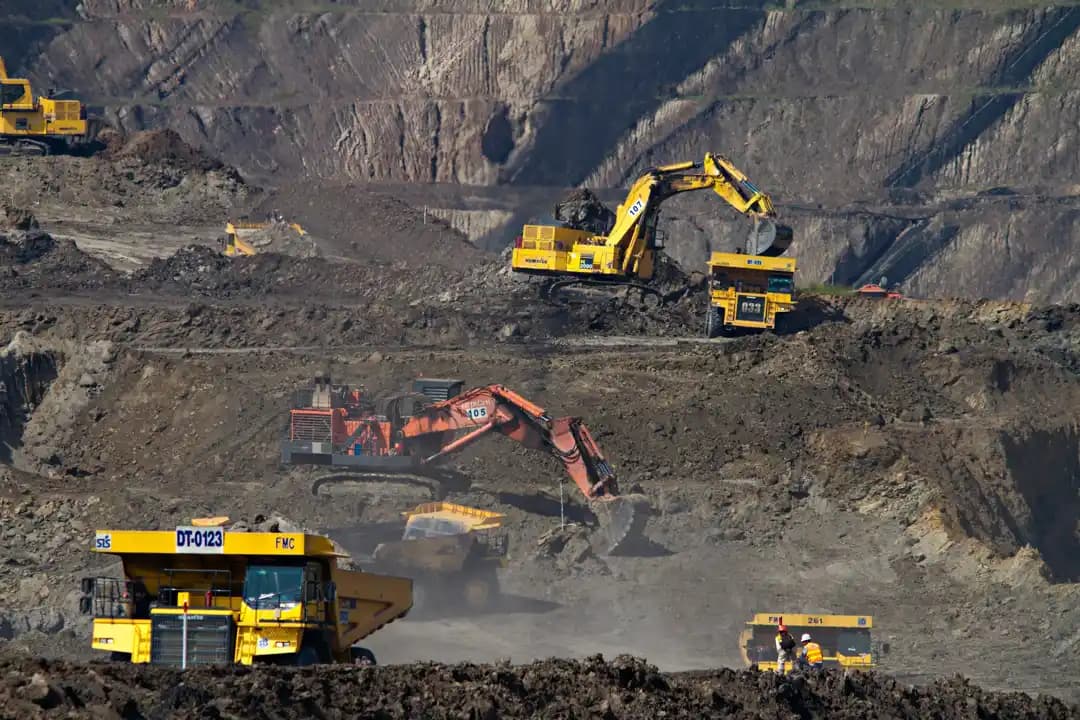
Qu'elle dorme sur un Livret A, un compte courant ou une assurance-vie, votre épargne ne reste jamais inactive. Les banques et les assureurs l'utilisent chaque jour pour financer des projets et des entreprises. Le problème ? Une partie de cet argent finance les secteurs les plus émetteurs de gaz à effet de serre, à commencer par le charbon. La bonne nouvelle : il existe une alternative concrète, la finance solidaire, qui remet votre épargne au service d’un monde plus juste.
Crédit photo : Dominik Vanyi
Livret A, assurance-vie : où va réellement l’argent de votre épargne ?
Le Livret A est une épargne réglementée dont les fonds sont centralisés à la Caisse des Dépôts. Officiellement, les fonds du Livret A sont utilisés pour financer les logements sociaux (HLM) et le « renouvellement urbain »(1). C'est précisément ce cadre est sensé rendre le Livret A rassurant.
Or, une partie des fonds du Livret A sont placés sur les marchés financiers et la Caisse des Dépôts n’a aucune obligation de révéler quelles entreprises sont financées. L’opacité est totale.
Concernant vos économies placées sur des assurance-vie, elles sont investies sur les marchés financiers, au gré des choix des banques et des assureurs, souvent sans que vous en soyez informé. Et c'est là que le bât blesse.
Votre épargne peut constituer un levier d'action climatique majeur, à condition d'exiger qu'elle cesse d'alimenter les énergies fossiles (Reclaim Finance, L'épargne, un levier d'action climatique).
Le charbon, combustible le plus émetteur de CO2 : une sortie encore théorique
Face à la pression citoyenne, les banques européennes ont affiché de belles politiques de sortie du charbon. Il y a une dizaine d'années, plus de 70 institutions financières ont refusé de financer les mines de charbon thermique du bassin de Galilée en Australie, bloquant ainsi son développement.
Mais entre les promesses et les actes, l'écart reste énorme. Reclaim Finance a montré que les grandes banques françaises continuent de soutenir des entreprises développant de nouvelles mines ou centrales (Mitsubishi, Posco, Glencore), sans date de sortie alignée sur +1,5 °C (2).
Le charbon métallurgique, l'angle mort de votre épargne
Tout le monde parle du charbon thermique (celui qu'on brûle pour l'électricité). Mais il existe un second charbon, souvent oublié : le charbon métallurgique, indispensable à la fabrication de l'acier. Présenté comme « moins nocif », il masque en réalité un coût climatique supérieur.
Le rapport « L’hypocrisie du charbon » (Reclaim Finance, octobre 2026) révèle ce « deux-poids-deux-mesures » :
19 banques européennes ont apporté plus de 30,3 milliards de dollars à des entreprises prévoyant de développer l’exploitation du charbon métallurgique dans le bassin de Bowen (Australie) entre 2021 et 2025. Toutes restreignent le charbon thermique, mais seules 7 encadrent le métallurgique, et pas une seule n'exclut les entreprises qui le développent (or c'est ainsi que ces mines sont financées)
cette expansion menace de libérer jusqu'à 800 millions de tonnes de CO₂ par an, plus du double des émissions énergétiques et industrielles de l'Australie.
Votre épargne finance la plus grande mine de charbon d'Allemagne
Vous avez bien lu. Deux grandes banques françaises ont chacune accordé 133 millions d’euros de financements à RWE, l’entreprise qui exploite la plus grande mine de charbon d’Allemagne, entre 2016 et 2018. Aujourd’hui, cinq grandes banques françaises comptent encore parmi les investisseurs de RWE. Au-delà d’un bilan carbone désastreux, cette mine de charbon continue de s’agrandir et de démolir le village voisin pour garantir son développement. Le coût écologique et social est énorme.
Et l'assurance-vie ?
Placement préféré des Français, l'assurance-vie investit les cotisations sur les marchés financiers, y compris dans les énergies fossiles. Reclaim Finance lui a consacré un rapport entier, « L'assurance-vie à l'ère de l'urgence climatique », pointant l'écart entre promesses climat et portefeuilles réels. Le message est clair : les engagements affichés ne suffisent pas, il faut regarder en détail où va l'argent.
La finance solidaire, alternative concrète à une épargne opaque
La finance solidaire vous redonne le contrôle. Vous savez exactement où va votre argent et vous refusez les projets climaticides. C'est l'approche de Terrafine, qui oriente l'épargne de ses clients vers l'accompagnement d'agriculteurs en difficulté pour pérenniser leur exploitation.
Terrafine, c'est :
✅ un placement transparent qui ne finance pas le changement climatique ;
✅ un investissement solidaire qui aide réellement les agriculteurs ;
✅ -25 % de réduction d'impôts sur votre placement financier. (3)
Placée comme hier, votre épargne entretient le monde d'hier. Placée dans la finance solidaire, elle construit un monde plus juste et responsable.
La vraie question n'est plus seulement « combien rapporte mon épargne ? », mais « que finance-t-elle ? ».
Notes
(1) « En pratique, la Caisse des dépôts et consignations utilise la ressource du livret A pour prêter de l’argent aux organismes du logement social : offices publics d'aménagement et de construction (OPAC), offices publics de l'habitat (OPH), entreprises sociales pour l’habitat (ESH). » « Mais la Caisse n’utilise pas toute la ressource du livret A, essentiellement parce que le coût de la ressource (taux du livret + taux de commissionnement) peut être sensiblement supérieur aux taux des prêts. Au lieu de financer l’intégralité des fonds, la direction des fonds d’épargne pourra par exemple choisir de placer sur les marchés financiers, espérant une plus forte rentabilité. », Ministère de l’Economie, https://www.economie.gouv.fr/facileco/quoi-servent-les-fonds-du-livret#
(2) Objectif de l'Accord de Paris en 2015 de limiter le réchauffement climatique à 1,5 °C.
(3) Réduction d’impôts de -25% sur le montant investi jusqu’au 31 décembre 2026, et sous réserve du renouvellement du dispositif dit « Madelin » ou « IR-PME » passé cette date.
Sources
- Reclaim Finance, Tourner la page du charbon, https://reclaimfinance.org/site/tourner-la-page-du-charbon/
- Reclaim Finance, L'hypocrisie du charbon… charbon thermique et métallurgique en Australie, https://reclaimfinance.org/site/2026-10-20/lhypocrisie-du-charbon-le-deux-poids-deux-mesures-des-banques-europeennes-concernant-le-charbon-thermique-et-metallurgique-en-australie/
- Reclaim Finance, L'épargne, un levier d'action climatique, https://reclaimfinance.org/site/2026-02-26/lepargne-un-levier-daction-climatique/
- Reclaim Finance, L'assurance-vie à l'ère de l'urgence climatique, https://reclaimfinance.org/site/wp-content/uploads/2026/01/Lassurance-vie-a-lere-de-lurgence-clmatique.pdf
- Reclaim Finance, French banks haven't turned their backs on coal, https://reclaimfinance.org/site/en/2024-10-15/french-banks-havent-turned-their-backs-on-coal/
- Reclaim Finance, Qui soutient la démolition de Lützerath par RWE en Allemagne ?, https://reclaimfinance.org/site/2023/01/24/qui-soutient-la-destruction-de-lutzerath-par-rwe-en-allemagne/
- National Geographic, La guerre du charbon : quel avenir pour l'énergie du passé ?, https://www.nationalgeographic.fr/environnement/2017/06/la-guerre-du-charbon-quel-avenir-pour-lenergie-du-passe
- Les Amis de la Terre, Les banques françaises financent le charbon allemand, https://www.amisdelaterre.org/les-banques-francaises-qui-financent-le-charbon-allemand/
Investisseur
Épargne solidaire : le baromètre qui confirme le virage générationnel
Chaque année, FAIR, France Active et OpinionWay sondent le rapport des Français à l'épargne solidaire. La 5ᵉ édition, publiée le 9 octobre 2026 à l'occasion de la Semaine de la Finance Solidaire (9-15 novembre), dresse un portrait nuancé : une épargne d'abord sécuritaire, mais où l'impact social et environnemental s'impose comme un marqueur générationnel de plus en plus net.
Une épargne d'abord sécuritaire… mais pas seulement
48% des Français déclarent épargner par crainte pour l'avenir.
Pourtant, derrière cette logique de précaution, un signal fort émerge : pour 30% des 18-24 ans et 22 % des 25-34 ans, l'impact social et environnemental est le premier critère de choix d'un produit d'épargne. Chez les 50 ans et plus, ce chiffre tombe à 7%.
La dynamique est encore plus marquée dans les intentions : 80% des 18-24 ans comptent épargner autant ou plus dans les mois à venir (+9 points par rapport à l'an dernier), et 73% d'entre eux considèrent leur épargne comme un « vote sur l'avenir de la société » (+8 points), contre 18% chez les 65 ans et plus.
Une information encore insuffisante
Le principal frein reste la lisibilité. 63% des Français se disent mal informés sur les produits solidaires. Et pourtant, ils savent déjà quelles causes ils souhaitent soutenir :
- Transition écologique : 47 %
- Lien social et réduction des inégalités : 45 % (+7 points)
- Insertion professionnelle : 42 %
L'écart entre la demande et l'offre est donc avant tout un problème d'accès à l'information et de disponibilité des produits.
Comment concilier sécurité et solidarité : option concrète
Pour un particulier qui souhaite allier sécurité et impact, plusieurs canaux existent aujourd’hui. La souscription au capital de PME solidaires via l'IR-PME en est un. La réduction d'impôt à 25% pour les entreprises reconnues Entreprise Solidaire d’Utilité Sociale (ESUS) par l'Etat est confirmée jusqu'à fin 2026 par le décret du 20 octobre.
En savoir plus sur notre offre d'investissement solidaire
Ce que 2027 réserve
Le baromètre 2026 dresse un constat : la demande est là, les jeunes générations disent être prêtes. Les prochains mois seront déterminants, en particulier avec le vote définitif du Projet de Loi Finance 2027, qui prévoit de prolonger jusqu’à fin 2027 le taux de réduction d’impôts à 25% pour l'ensemble des souscriptions au capital de PME reconnues ESUS.
Source : 5ᵉ édition du sondage OpinionWay « Les Français et l'épargne solidaire », réalisé pour FAIR et France Active, publié le 9 octobre 2026.
Investisseur
Baromètre : "Les français et l'épargne solidaire"
FAIR x France Active
Généraliste
Été 2026 : un Bilan catastrophique pour l’agriculture
Juillet 2026 restera dans les annales comme le mois le plus chaud jamais enregistré en France depuis le début des mesures en 1900. Canicules à répétition, sécheresse historique, incendies dévastateurs : le bilan est lourd, trop lourd pour des milliers d'exploitations qui vacillent.
Les conséquences de la sécheresse sur l'agriculture
Baisse des rendements estivaux
Selon FranceAgriMer, les rendements des cultures estivales se sont effondrés sur l'ensemble du territoire. Dans certaines régions, les pertes dépassent 50 % des tonnages annuels. Les maraîchers paient le tribut le plus lourd : mâche, salades, carottes, poireaux, échalotes, ail, oignons... des milliers de tonnes perdues.
Crise fourragère
Le secteur traverse une « crise fourragère » majeure. En ce mois d'août 2026, il n'y a plus assez de foin pour nourrir veaux, vaches et cochons. Les éleveurs ont dû entamer leurs stocks d'hiver avec quatre mois d'avance en moyenne,mettant à mal les trésoreries déjà fragiles pour les agriculteurs qui devront acheter des fourrages pour l’hiver faute de stock suffisant.
Baisse des productions laitières et baisse de la taille des œufs
Les animaux, eux aussi, souffrent de la chaleur. La production nationale de lait de vache a été réduite de 10 à 15 %. Côté œufs, la production a ralenti et leur calibre a diminué de 1 à 2 grammes. Si ce phénomène est jugé « réversible » par le Comité National pour la promotion de l’Oeuf (CNPO), il pèse sur un marché déjà tendu, créant parfois des tensions locales sur l'approvisionnement.
Pic de mortalité des volailles
La filière avicole figure parmi les plus durement touchées. Selon l'interprofession Anvol, entre 2,5 et 3 millions de volailles de chair sont mortes en quelques jours lors des fortes chaleurs de fin juin. La Bretagne concentre plus des deux tiers des pertes, avec environ 6 600 tonnes d'animaux décédés. À l'échelle nationale, ce sont 9 127 tonnes de volailles mortes, saturant les capacités d'équarrissage et compliquant la gestion de crise.
Perte des semis plantés cet été
La ministre de l'Agriculture Annie Genevard alerte sur un « effondrement » des productions à venir : dans de nombreux départements, semer est tout bonnement impossible tant les sols sont secs et empêchent toute germination. Légumes de France confirme que beaucoup de productions pour l'automne et l'hiver sont compromises, avec des risques de pénurie.
Des terres agricoles parties en fumée
Plus de 91 000 hectares ont brûlé depuis le début de l'année. L'impact agricole est direct et dévastateur : surfaces de pâturage touchées, parcelles parcourues par les flammes, zones d'élevage ou de stockage fragilisées. Des terres agricoles sont littéralement parties en fumée.
30 000 à 35 000 fermes en danger
Le ministère de l'Agriculture l'estime : entre 30 000 et 35 000 fermes, soit environ une exploitation sur dix, ont aujourd'hui besoin d'une aide « forte et urgente ». Sans intervention rapide, ces structures risquent de mettre la clé sous la porte.
Plan « Casi » : 1 milliard d’euros annoncé par le gouvernement
Face à cette crise, la ministre Annie Genevard a présenté le 4 septembre 2026 un plan de plus d'un milliard d'euros.
Objectif n°1 : éviter un recul brutal des productions faute de trésorerie.
Objectif n°2 : « réarmer la production » pour éviter une perte durable de capacités.
La ministre défend un effort financier, symbole de la solidarité nationale : « Le plan que je présente aujourd’hui répond à ce double défi : il indemnise les pertes exceptionnelles pour éviter les faillites, et il prépare la relance de la production agricole. C’est un effort financier conséquent, symbole de la solidarité nationale et de l’attachement de tous nos concitoyens à l’agriculture française. ».
Pourtant, les syndicats agricoles pointent un dispositif insuffisant et trop lent. Les pertes sur l’ensemble du territoire représenteraient « plus de 10 milliards d’euros », selon Arnaud Rousseau, président de la Fédération nationale des syndicats d’exploitants agricoles (FNSEA).
Ce nouveau plan gouvernemental est qualifié de « totalement scandaleux » par Thomas Gilbert, maraîcher et porte-parole de la Confédération paysanne. Pour lui, le gouvernement ne prend pas la mesure de la violence incommensurable de cet été. Il craint que de nombreuses fermes ne mettent la clé sous la porte, au profit de l’agro-industrie.
Nos agriculteurs ont besoin de nous
L'été 2026 reste la preuve qu'un débat de fond doit être mené d'urgence : des mesures ponctuelles ne pourront pas régler à terme cette crise structurelle aggravée par le changement climatique.
Au-delà des aides de l’État, nous, citoyens, avons un rôle à jouer pour aider nos agriculteurs. Et cela commence par placer son épargne dans des terres agricoles pour soutenir les agriculteurs en difficultés.
Chaque euro investi est un soutien direct à nos agriculteurs. Avec Terrafine, c'est accessible à partir de 100 €, et une réduction d’impôts de 25% est possible jusqu’au 30 septembre.
L'urgence est là. Nos agriculteurs ont besoin de nous maintenant.
Investisseur
Terrafine : un système d'épargne solidaire pour soutenir les agriculteurs
France Inter
Investisseur
Finance Solidaire : le baromètre 2026
Fair x La Croix
Généraliste
Et si on changeait de paradigme ?
Tribune par Jean-Jacques Gaudiche
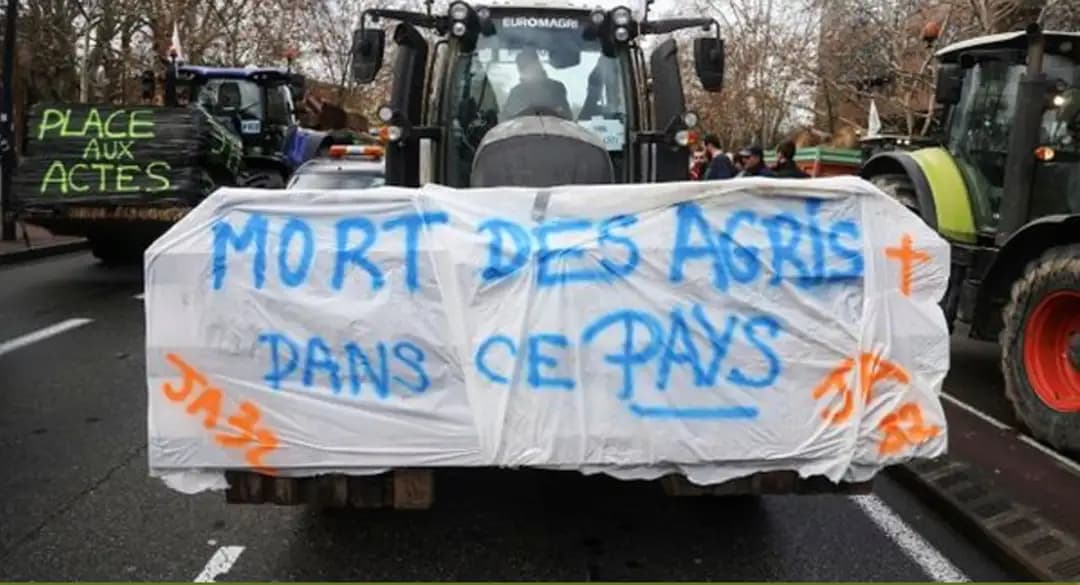
Le projet de loi d’urgence agricole est sur la table. Et avec lui, le risque de reproduire les mêmes erreurs : toujours plus de dépendance aux intrants chimiques, aux banques, aux multinationales de l’agroalimentaire… Toujours plus de pression sur des agriculteurs épuisés, endettés, et dont le métier a perdu son sens.
N’existerait-il pas une autre voie ?
Une voie où l’agriculteur redevient maître de son destin, où la ferme résiste aux crises, et où le métier redevient une source de fierté et de bonheur.
Vers une agriculture SOUVERAINE et HEUREUSE.
L’agriculture souveraine et heureuse, c’est :
✅ L’autonomie décisionnelle : Le paysan choisit ses cultures, ses méthodes, ses rythmes, sans dépendre des multinationales de l’agrochimie ou des banques.
✅ Le contrôle des moyens de production : Maîtrise du foncier (SAU transmissible), de l’énergie (solaire, biogaz), des intrants (engrais naturels, compost), et des outils (matériel adapté, low-tech).
✅ Une résilience face aux crises : Moins vulnérable aux chocs (prix de l’énergie, pénuries, blocages logistiques comme celui du détroit d’Ormuz).
✅ Un métier épanouissant : Retrouver fierté et sens dans son travail, en étant acteur de son destin plutôt que victime d’un système.
C’est une agriculture où l’agriculteur n’est plus un rouage, mais un artisan de la terre.
Pourquoi ce modèle est-il urgent ?
Les chiffres parlent :
➡ 36 fermes disparaissent chaque jour (40 000 fermes ont diparu en 3 ans en France -source : INSEE, 2025).
➡ 60 % des agriculteurs déclarent souffrir de stress chronique (enquête MSAS, 2026).
➡ 80 % des aides de la PAC profitent à 20 % des exploitations (rapport Cour des Comptes, 2025).
Et pourtant, les fermes autonomes et diversifiées (agriculture artisane, vente directe, agroécologie) résistent mieux aux crises (sécheresses, hausse des coûts, pandémies).
Elles créent plus d’emplois locaux et dynamisent les territoires ruraux.
Elles répondent à la demande croissante des consommateurs pour des produits sains, locaux et éthiques.
Le problème n’est pas l’agriculture, c’est la dépendance au système agroindustriel qui l’étouffe.
L’agriculture souveraine et heureuse n’est pas un retour en arrière, c’est un pas en avant.
Un pas vers :
🌱 Des fermes viables économiquement (moins de dettes, plus de valeur ajoutée) ;
🌱 Des agriculteurs épanouis (retrouver la fierté de son métier) ;
🌱 Des territoires vivants (emplois, biodiversité, lien social) ;
🌱 Une souveraineté alimentaire réelle (moins de dépendance aux importations et aux crises géopolitiques).
La loi d’urgence pour l’agriculture peut être un tournant.
À nous de faire en sorte qu’elle soutienne enfin ceux qui, chaque jour, nourrissent la France avec passion et résilience.
Investisseur
Finance solidaire : une épargne en forte progression en France en 2026
La finance solidaire s’impose progressivement comme une alternative crédible à l’épargne traditionnelle. En permettant de financer des projets sociaux, environnementaux ou territoriaux, elle répond à une question que se posent de plus en plus d’épargnants : que finance réellement mon épargne ?
Les chiffres publiés dans le Baromètre FAIR / La Croix 2025 montrent que cette forme d’épargne engagée poursuit sa croissance en France. Pourtant, elle reste encore marginale face à l’immense potentiel que représente l’épargne des Français.
Une croissance continue de l’épargne solidaire
Selon le Baromètre FAIR / La Croix, l’encours total de l’épargne solidaire atteint 29,4 milliards d’euros fin 2024, soit une progression de +7 % en un an, avec près de 2 milliards d’euros supplémentaires collectés.
Cette épargne a permis de financer 739 millions d’euros de projets solidaires, soutenant environ 1 400 initiatives à impact social ou environnemental.
Ces projets couvrent de nombreux domaines :
- lutte contre l’exclusion
- logement social
- agriculture durable
- transition énergétique
- insertion professionnelle
La finance solidaire devient ainsi un outil concret pour orienter l’épargne vers l’économie sociale et solidaire et l’intérêt général.
Finance solidaire : pourquoi le potentiel de croissance est important ?
Malgré cette progression, la finance solidaire reste encore très minoritaire dans le paysage financier.
Elle représente seulement 0,46 % de l’épargne financière des Français, alors même que plus de deux millions d’épargnants y participent déjà.
Ce décalage souligne un potentiel de développement considérable. La France dispose en effet d’un taux d’épargne parmi les plus élevés d’Europe, mais une grande partie de cet argent reste placée dans des produits financiers classiques, sans que les épargnants ne sachent ce qu’elle finance réellement.
L’enjeu des prochaines années est donc clair : orienter une part plus importante de cette épargne vers des projets utiles à la société.
Pourquoi de plus en plus d’épargnants se tournent vers la finance solidaire ?
Une recherche de sens dans l’épargne
Traditionnellement, l’épargne était principalement guidée par la sécurité et le rendement financier. Aujourd’hui, de nombreux particuliers veulent aussi comprendre l’impact réel de leur argent et reprendre le pouvoir de leur épargne.
De plus en plus de particulier prennent conscience que placer son argent est aussi un acte citoyen, permettant de soutenir des activités qui contribuent à la transition écologique et à la justice sociale.
Le développement de l’épargne salariale solidaire
L’épargne salariale solidaire constitue aujourd’hui le principal canal de diffusion de la finance solidaire. Elle représente 16,3 milliards d’euros d’encours, soit 8 % de l’épargne salariale française.
Depuis la loi PACTE, la présence d’au moins un fonds solidaire dans les dispositifs d’épargne salariale est devenue obligatoire, ce qui contribue à démocratiser ce type d’investissement.
L’intérêt croissant pour les investissements à impact
Une autre tendance forte concerne l’investissement direct dans les entreprises à impact social ou environnemental.
Ce type de placement permet de financer directement :
- des projets de transition énergétique
- des entreprises de l’économie sociale et solidaire
- des initiatives d’agriculture durable
- des structures favorisant l’inclusion sociale
Les perspectives de la finance solidaire pour 2026
Les perspectives pour 2026 restent positives. Plusieurs tendances devraient soutenir la croissance de la finance solidaire :
- la montée des enjeux climatiques et sociaux
- la demande croissante d’investissements responsables
- l’évolution de la réglementation européenne sur la finance durable
- l’émergence de nouveaux acteurs spécialisés dans l’investissement à impact
Parallèlement, les médias et les économistes soulignent que l’argent constitue aussi un levier de transformation citoyenne : choisir où placer son épargne devient une manière d’agir sur l’économie et la société.
Autrement dit, l’épargne n’est plus seulement une question de rendement, mais aussi de contribution à un modèle économique plus durable.
Comment orienter son épargne vers la finance solidaire ?
Pour les particuliers, plusieurs solutions existent pour épargner de manière solidaire. Quel que soit le placement choisi, les particuliers peuvent privilégier les entreprises détenant l’agrément ESUS (Entreprise Solidaire d’Utilité Sociale) délivré par l’Etat, qui permet de faire bénéficier de -25% de réduction d’impôts jusqu’au 30 septembre 2026.
Il existe également le label Finansol, référence française de l’épargne solidaire, qui garantit que les fonds collectés sont majoritairement investis dans des projets à forte utilité sociale et environnementale, avec une transparence totale quant à leur usage.
L’avenir de l’épargne solidaire
Avec moins de 1 % de l’épargne totale des Français, la finance solidaire reste aujourd’hui un marché encore émergent. Pourtant, sa croissance régulière montre qu’elle répond à une attente forte : donner du sens à l’épargne.
Si seulement une petite partie de l’épargne française était orientée vers ces placements, les moyens disponibles pour financer la transition écologique, le logement ou l’inclusion sociale pourraient être multipliés.
La finance solidaire pourrait ainsi devenir, dans les prochaines années, un pilier de la finance responsable et les citoyens deviendraient les acteurs de l’économie de demain.
Sources :
- Baromètre FAIR / La Croix 2025
- Libération, « Pour les épargnants, l’autre pouvoir de l’argent » (vous pouvez retrouver le lien vers l'article complet de Libération parmi les autres brèves).
Investisseur
Épargner, c'est voter !
Libération
Investisseur
Pour les épargnants, l'autre pouvoir de l'argent
Libération
Généraliste
Être robuste plutôt que performant : la leçon du vivant pour des sociétés durables
D’après les travaux d’Olivier Hamant, biologiste.
Nos sociétés modernes se sont construites autour d’une idée centrale : la performance.
Toujours plus vite, toujours plus efficace, toujours plus rentable. Cette obsession a façonné nos modèles économiques, nos organisations et nos systèmes de production.
Optimisation maximale, vitesse accrue, flux tendus, zéro marge de manœuvre.
👉 Résultat : des systèmes extrêmement fragiles, incapables d’encaisser le moindre choc.
Pourquoi l’obsession de la performance fragilise nos sociétés ?
Cette fragilité apparaît de façon particulièrement criante dans le secteur agricole.
L’agriculture intensive repose sur une logique d’optimisation permanente : investissements lourds dans les infrastructures, dépendance aux intrants, spécialisation extrême des cultures. Tout est pensé pour maximiser la production.
Mais cette quête de rendement a un coût.
Au premier aléa (climatique, sanitaire ou économique), l’équilibre s’effondre. Les exploitations se retrouvent en grande difficulté financière, et les agriculteurs portent seuls le poids de ces risques systémiques.
Un modèle performant sur le papier, mais peu résilient dans la réalité.
Le vivant comme modèle de robustesse
C’est là qu’interviennent les travaux d’Olivier Hamant.
Le biologiste nous invite à observer le vivant, non pas comme un idéal de performance, mais comme une leçon de robustesse.
Dans la nature, rien n’est optimisé.
Et pourtant, le vivant dure depuis des milliards d’années.
Le vivant privilégie :
- l’imperfection plutôt que la précision extrême,
- la lenteur plutôt que la vitesse,
- la diversité plutôt que l’uniformité,
- la redondance plutôt que l’efficacité maximale.
👉 C’est précisément cela qui le rend robuste.
L’agriculture extensive s’inscrit davantage dans cette logique du vivant. Plutôt que de chercher le rendement maximal à court terme, elle mise sur des systèmes plus diversifiés et plus souples.
Les mélanges de cultures, par exemple, peuvent sembler moins productifs à première vue que les monocultures. Mais ils sont bien plus résistants face aux aléas climatiques, aux maladies et aux parasites.
La diversité devient une assurance collective, là où l’uniformité crée de la vulnérabilité.
Viabilité : durer dans le temps plutôt que briller à court terme
Olivier Hamant insiste sur une distinction essentielle : la viabilité n’est pas la performance.
La performance est un pic, un moment. La viabilité est une trajectoire :
👉 plus sobre,
👉 moins tendue,
👉 capable de bifurquer,
👉 construite avec d’autres.
La viabilité, c’est ce qui dure dans le temps.
Coopération et sobriété : les clés de systèmes vraiment durables
Dans le vivant, la robustesse ne naît pas de la compétition permanente, mais de la coopération.
Les organismes interagissent, se soutiennent, créent des réseaux capables d’absorber les chocs.
S’inspirer du vivant, selon Olivier Hamant, implique de revoir en profondeur nos modèles :
- des organisations moins rigides,
- des économies moins optimisées,
- davantage de marges de manœuvre,
- plus de sobriété,
- plus de liens humains et territoriaux.
Autrement dit, accepter de perdre en performance immédiate pour gagner en robustesse collective.
Une leçon précieuse, à l’heure où nos sociétés sont confrontées à des crises multiples et durables.
Crédits photos : Laura Collard, Colin Delfosse (CC-BY-NC-ND)
Généraliste
Le rôle des haies dans la biodiversité : un pilier de l’agriculture durable
Dans un contexte de crise écologique et de perte de biodiversité, nos paysages agricoles jouent un rôle déterminant (et paradoxalement souvent ignoré).
Au-delà des terres cultivées elles-mêmes, ce sont les éléments « semi-naturels », comme les haies, qui peuvent faire la différence.
Pourquoi les haies sont essentielles ?
👉 Les haies constituent de véritables réservoirs de biodiversité : elles offrent abri, nourriture, couvert, et zones de reproduction à de nombreuses espèces (oiseaux, petits mammifères, insectes, reptiles, etc.)
Elles jouent aussi le rôle de corridors écologiques permettant aux espèces de circuler d’un habitat à un autre, ce qui est crucial dans des paysages morcelés ou intensivement cultivés.
👉 Mais ce n’est pas seulement la faune visible qui y trouve refuge : la vie souterraine aussi (vers de terre, champignons, micro-faune du sol)
Cette richesse du sol se traduit par des services écosystémiques : meilleure structure du sol, stockage de matière organique, régulation de l’eau, prévention de l’érosion, etc.
👉 Une haie bien implantée ralentit le ruissellement, favorise l’infiltration, limite l’érosion et filtre les excès d’azote ou de pesticides, protégeant ainsi la qualité de l’eau.
👉 Un patrimoine paysager, culturel et économique
Les haies dessinent nos paysages et participent à l’identité rurale de nombreuses régions. Elles peuvent également fournir des ressources renouvelables (bois, litière, fourrage, haies fruitières...) et participer à l’économie locale, quand elles sont gérées de façon durable.
Comment lutter contre la disparition des haies ?
Malheureusement, le recul des haies est spectaculaire depuis des décennies, en lien avec l’intensification agricole et le remembrement. Cette disparition fragilise les écosystèmes.
En collaboration avec ReGeneration, Terrafine intègre dans ses baux une clause environnementale destinée à protéger la biodiversité.
Concrètement, chaque bénéficiaire s'engage à préserver ou développer des Surfaces d'Intérêt Écologiques (SIE), représentant au minimum 10% des terres acquises par Terrafine.
Crédits photos : Freddy Marie