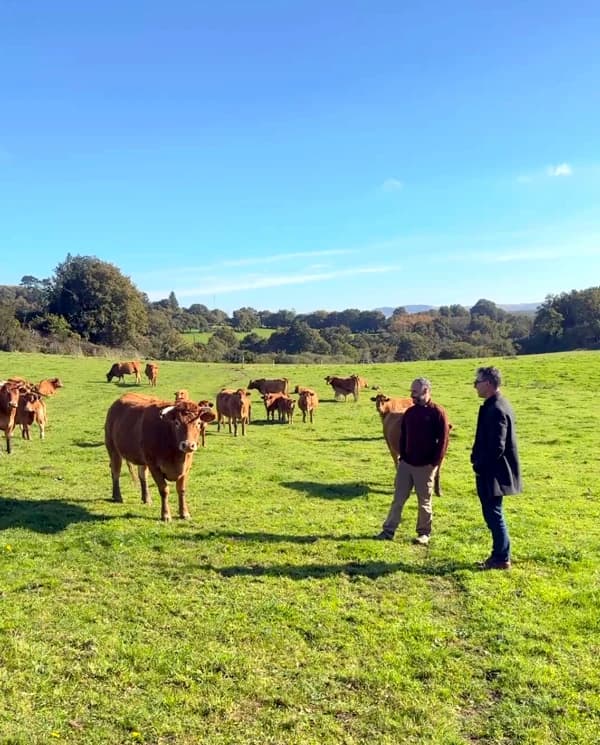
Mickaël Dossal, éleveur de vaches de race limousine, Loc-Eguiner Saint-Thégonnec, Finistère (29)
Soutenir une agriculture artisanale de proximité
Préserver la biodiversité et la qualité de nos paysages
Bénéficier d'un rendement financier attractif (intérêt + réduction d'impôts)
Terrafine propose une solution financière solidaire pour sécuriser votre entreprise, faciliter sa transmission et accompagner vos projets de développement ou de redressement. Terrafine intervient en rachetant puis en vous relouant tout ou partie du foncier via un bail cessible.
Pour :
Consolider votre entreprise agricole
Disposer d'un apport de trésorerie sans endettement supplémentaire
Exercer votre métier plus sereinement
Polyculture
Bretagne
Romain Lanternier s'est installé en mars dernier à Guiscriff. Il a fait appel à Terrafine pour l'aider dans son projet de création du Domaine d'Horsheim, sa ferme diversifiée. L'achat des terres par Terrafine a permis à Romain de différer son achat de foncier et de pouvoir financer son poulailler mobile. 📍Si vous êtes de passage, n'hésitez pas à passer sur les marchés autour du Faouët (29) pour faire le plein de bons oeufs frais !

Bretagne
C'est après un long parcours du combattant que Karène Lerner a enfin pu créer les Écuries de Sybelle, à Larré dans le Morbihan. L'objectif ? Améliorer le bien-être des chevaux et réduire la pénibilité du travail pour leurs propriétaires. Découvrez le témoignage de cette éleveuse qui n'a jamais cessé de croire en son projet !

Bovins allaitants
Bretagne
À la suite du départ à la retraite de ses parents, Mickaël Dossal a repris l’exploitation familiale. Pour faire face à un besoin de trésorerie lié à cette reprise, il a fait appel à Terrafine en 2018. Aujourd’hui, Mickaël nous confie être plus serein dans l'exercice de son activité et a l'intention de racheter les terres dans les années à venir. Mickaël propose de la vente directe à la ferme. Si vous êtes du coin ou simplement de passage, n’hésitez pas à faire le plein de bonne viande bovine locale au lieu-dit Kermes, à Loc-Eguiner Saint-Thégonnec (29410).

Bretagne
Cyrille Filleul, agriculteur au Pressoir d’Henwiel à Vieux-Viel, est le tout premier bénéficiaire de la coopérative Terrafine. ⠀ Grâce à ce soutien, il a pu structurer son développement et tripler sa production, entre verger et élevage de lapins. ⠀ Aujourd’hui, son exploitation est une belle illustration d’une agriculture locale, engagée et durable. ⠀ 📍 Si vous êtes de passage près du Mont Saint-Michel, prenez le temps de découvrir ses produits. Une belle rencontre entre terroir, passion et engagement 💚

Je souhaite investir
€
Montant en parts sociales
--
Montant en titres participatifs
--
Réduction d’impôts de -25% jusqu’au 31 décembre 2025
Montant de réduction d’impôts
--
3% sur le montant en titres participatifs
Intérêts annuels
--
Frais de souscription :
--
* En cliquant sur le bouton ci-dessous, vous lancerez le processus d’investissement. Celui-ci reste toutefois non définitif : les montants peuvent être ajustés à tout moment.

Investisseur
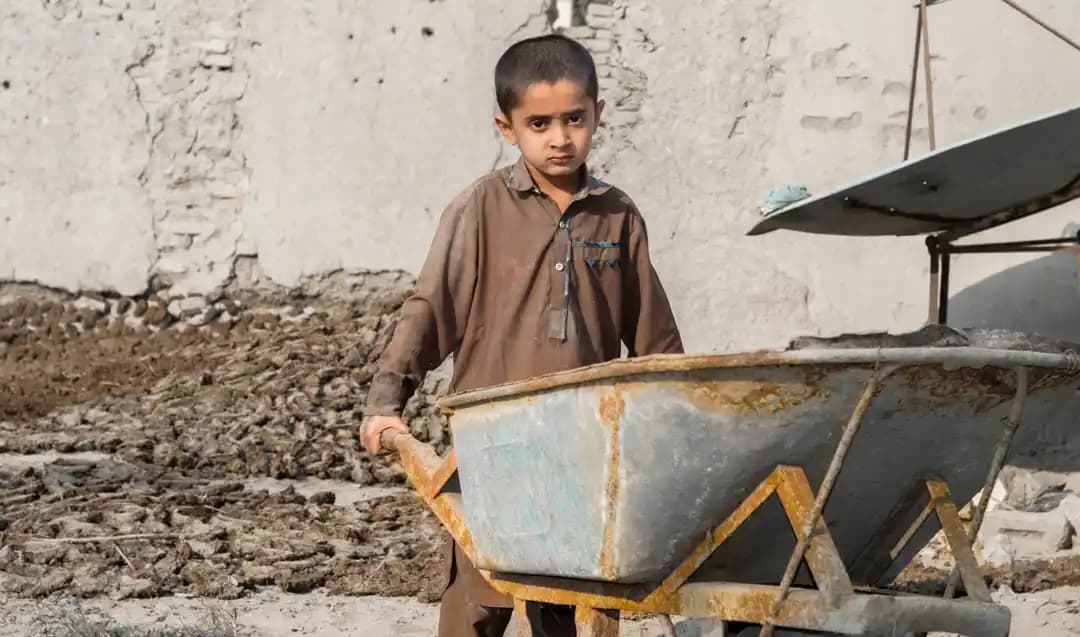
Placer son argent sur un livret, une assurance-vie ou un fonds, c'est financer, sans toujours le savoir, des entreprises qui creusent les inégalités sociales et qui exploitent les enfants.
Malgré des progrès, le travail des enfants touche encore 138 millions d'enfants (5-17 ans) dans le monde, dont 54 millions dans des travaux dangereux. Et notre épargne française y contribue directement.
Face à ce constat, la finance solidaire offre une alternative concrète pour un investissement plus juste.
La question mérite une réponse claire, car c'est le cœur du mécanisme que l’on ne voit jamais : entre un simple virement et un prêt accordé à un groupe minier, il existe une chaîne d'intermédiation financière que la plupart des épargnants ignorent.
Étape 1 : vous déposez votre argent. Livret A, assurance-vie en unités de compte, PEA, plan d'épargne retraite, etc. À chaque fois, vous confiez votre épargne à un intermédiaire : une banque, un assureur ou un gestionnaire
d'actifs.
Étape 2 : l'intermédiaire recycle votre argent. Une banque ne garde pas vos dépôts dans un coffre : elle les utilise pour accorder des crédits aux entreprises. Un assureur qui collecte des cotisations place l'argent de ses contrats en obligations et en actions pour financer les rendements qu'il vous promet. Un gestionnaire d'actifs, lui, investit les fonds que vous détenez dans des portefeuilles d'entreprises cotées.
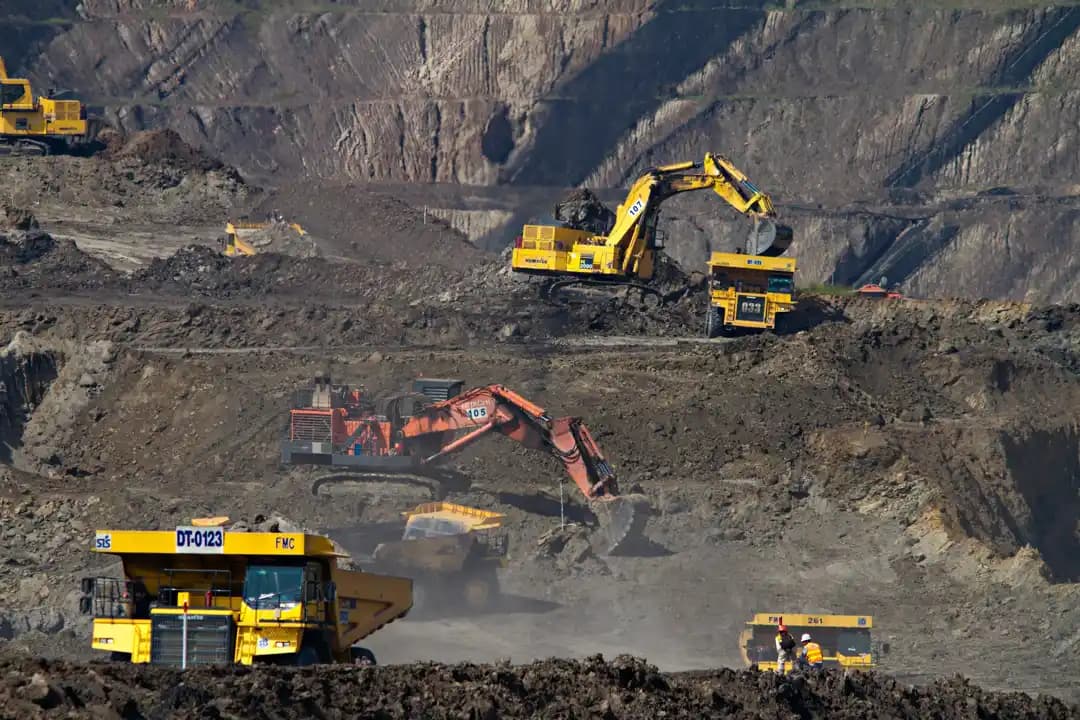
Étape 3 : votre épargne finance des entreprises sans que vous le sachiez. Quand votre banque prête à un conglomérat minier, quand votre assurance-vie détient des obligations d'un producteur de lithium, quand votre fonds « diversifié » inclut des actions d'un géant du cuivre, c'est votre épargne qui soutient ces activités. Vous n'avez jamais choisi ces entreprises. Vous n'avez même jamais vu leurs noms. Pourtant, votre investissement les finance.
Étape 4 : le coût humain disparaît dans la chaîne. Plus l'intermédiation est longue, plus la traçabilité est difficile. Votre épargne passe par trois ou quatre mains avant d'arriver au producteur, puis aux sous-traitants, puis aux fournisseurs de matières premières extraites par des enfants. Cette opacité est structurelle : elle permet au système de séparer le rendement, qui revient aux épargnants des pays développés, du coût social, qui est payé par les populations les plus pauvres. C'est le mécanisme par lequel l'investissement traditionnel creuse les inégalités sociales (sans jamais apparaître sur votre relevé de compte).
C'est précisément contre cette opacité que s'inscrit la finance solidaire. Là où l'épargne classique dilue votre argent dans des portefeuilles opaques, l'investissement solidaire vous dit où va chaque euro, et refuse par avance les secteurs qui exploitent des enfants ou dégradent l'environnement.
On compte plus de 100 millions d'enfants de moins qui travaillent aujourd'hui qu'en 2000, alors même que la population infantile a augmenté de 230 millions au cours de la même période. Malgré ce progrès, l’objectif de l’ONU visant à éradiquer le travail des enfants d’ici 2025 s’est avéré être un échec.
Selon l’Organisation Internationale du Travail (OIT), agence spécialisée de l’ONU, le travail des enfants constitue une « grave violation de leurs droits. Il les prive de leur dignité, de leur éducation et de leur santé. Il perpétue une pauvreté intergénérationnelle et aggrave les inégalités ».
C'est ce mécanisme de reproduction des inégalités sociales que notre investissement quotidien alimente, souvent à notre insu.
Le travail dans les mines est aujourd'hui largement documenté comme étant dangereux et dégradant. Salaires extrêmement bas et inégaux, discriminations, violences sexistes, journées de travail interminables, et travail des enfants dans les mêmes conditions déplorables que les adultes. Les droits humains y sont structurellement bafoués.
Selon un rapport d'Oxfam publié en novembre 2025, 69 milliards de dollars ont été prêtés par des institutions financières basées dans l'Union européenne à des entreprises exploitant des minerais critiques (cuivre, cobalt, nickel, graphite, lithium) entre 2016 et 2024. Ces institutions constituaient le 3e plus gros investisseur de 93 entreprises mondiales de production de minerais critiques.
Les institutions financières françaises étaient les plus gros investisseurs en matière de prêts et de services de souscription pour les minerais critiques sur la période 2016-2024.
Côté miniers, les plus gros bénéficiaires des prêts européens étaient Glencore (16,1 milliards), First Quantum (8,2 milliards) et Rio Tinto (5,8 milliards).
La grande majorité de ces investissements concernait le cuivre (81% des obligations et participations, soit 13 milliards de dollars), suivie du lithium (1,7 milliard) et du nickel (783 millions).
Derrière ces milliards, une réalité : l'épargne collectée en France finance, par un jeu d'intermédiation, une exploitation dont le coût humain est payé par les populations les plus pauvres. Un concentré d'inégalités sociales.
La finance solidaire vous redonne le contrôle. Vous savez exactement où va votre argent, et vous refusez de financer des projets climaticides ou qui favorise les inégalités sociales.
C'est l'approche de Terrafine, qui oriente l'épargne de ses clients vers l'accompagnement d'agriculteurs français en difficulté pour pérenniser leur exploitation.
Terrafine, c'est :
✅ Un placement transparent qui ne finance pas le changement climatique ni les inégalités sociales ;
✅ Un investissement solidaire qui aide réellement les agriculteurs ;
✅ Une réduction d'impôt de 25% sur votre placement financier (1).
Placée comme hier, votre épargne entretient le monde d'hier. Placée dans la finance solidaire, elle construit un monde plus juste et responsable.
La vraie question n'est plus seulement « combien rapporte mon épargne ? », mais « que finance-t-elle ? ».
Notes
(1) Réduction d’impôts de -25% sur le montant investi jusqu’au 31 décembre 2026, et sous réserve du renouvellement du dispositif dit « Madelin » ou « IR-PME » passé cette date.
Sources
UNICEF, Child Labour Global Estimates 2024, https://data.unicef.org/resources/child-labour-global-estimates-2024/, consulé le 09/11/2026
International Labour Organization, Finance and Child Labour, https://www.ilo.org/resource/other/finance-and-child-labour, consulté le 09/11/2026
International Labour Organization, Child labour : Global estimates 2024, trends and the road forward, https://www.ilo.org/publications/major-publications/child-labour-global-estimates-2024-trends-and-road-forward, consulté le 10/11/2026
Oxfam, Financing Critical Minerals but Failing Critical Safeguards, https://www.oxfamfrance.org/app/uploads/2025/11/Financing-Critical-Minerals-but-Fail.pdf, 2025
Investisseur
Qu'elle dorme sur un Livret A, un compte courant ou une assurance-vie, votre épargne ne reste jamais inactive. Les banques et les assureurs l'utilisent chaque jour pour financer des projets et des entreprises. Le problème ? Une partie de cet argent finance les secteurs les plus émetteurs de gaz à effet de serre, à commencer par le charbon. La bonne nouvelle : il existe une alternative concrète, la finance solidaire, qui remet votre épargne au service d’un monde plus juste.
Crédit photo : Dominik Vanyi
Le Livret A est une épargne réglementée dont les fonds sont centralisés à la Caisse des Dépôts. Officiellement, les fonds du Livret A sont utilisés pour financer les logements sociaux (HLM) et le « renouvellement urbain »(1). C'est précisément ce cadre est sensé rendre le Livret A rassurant.
Or, une partie des fonds du Livret A sont placés sur les marchés financiers et la Caisse des Dépôts n’a aucune obligation de révéler quelles entreprises sont financées. L’opacité est totale.
Concernant vos économies placées sur des assurance-vie, elles sont investies sur les marchés financiers, au gré des choix des banques et des assureurs, souvent sans que vous en soyez informé. Et c'est là que le bât blesse.
Votre épargne peut constituer un levier d'action climatique majeur, à condition d'exiger qu'elle cesse d'alimenter les énergies fossiles (Reclaim Finance, L'épargne, un levier d'action climatique).
Face à la pression citoyenne, les banques européennes ont affiché de belles politiques de sortie du charbon. Il y a une dizaine d'années, plus de 70 institutions financières ont refusé de financer les mines de charbon thermique du bassin de Galilée en Australie, bloquant ainsi son développement.
Mais entre les promesses et les actes, l'écart reste énorme. Reclaim Finance a montré que les grandes banques françaises continuent de soutenir des entreprises développant de nouvelles mines ou centrales (Mitsubishi, Posco, Glencore), sans date de sortie alignée sur +1,5 °C (2).
Tout le monde parle du charbon thermique (celui qu'on brûle pour l'électricité). Mais il existe un second charbon, souvent oublié : le charbon métallurgique, indispensable à la fabrication de l'acier. Présenté comme « moins nocif », il masque en réalité un coût climatique supérieur.
Le rapport « L’hypocrisie du charbon » (Reclaim Finance, octobre 2026) révèle ce « deux-poids-deux-mesures » :
19 banques européennes ont apporté plus de 30,3 milliards de dollars à des entreprises prévoyant de développer l’exploitation du charbon métallurgique dans le bassin de Bowen (Australie) entre 2021 et 2025. Toutes restreignent le charbon thermique, mais seules 7 encadrent le métallurgique, et pas une seule n'exclut les entreprises qui le développent (or c'est ainsi que ces mines sont financées)
cette expansion menace de libérer jusqu'à 800 millions de tonnes de CO₂ par an, plus du double des émissions énergétiques et industrielles de l'Australie.
Vous avez bien lu. Deux grandes banques françaises ont chacune accordé 133 millions d’euros de financements à RWE, l’entreprise qui exploite la plus grande mine de charbon d’Allemagne, entre 2016 et 2018. Aujourd’hui, cinq grandes banques françaises comptent encore parmi les investisseurs de RWE. Au-delà d’un bilan carbone désastreux, cette mine de charbon continue de s’agrandir et de démolir le village voisin pour garantir son développement. Le coût écologique et social est énorme.
Placement préféré des Français, l'assurance-vie investit les cotisations sur les marchés financiers, y compris dans les énergies fossiles. Reclaim Finance lui a consacré un rapport entier, « L'assurance-vie à l'ère de l'urgence climatique », pointant l'écart entre promesses climat et portefeuilles réels. Le message est clair : les engagements affichés ne suffisent pas, il faut regarder en détail où va l'argent.
La finance solidaire vous redonne le contrôle. Vous savez exactement où va votre argent et vous refusez les projets climaticides. C'est l'approche de Terrafine, qui oriente l'épargne de ses clients vers l'accompagnement d'agriculteurs en difficulté pour pérenniser leur exploitation.
Terrafine, c'est :
✅ un placement transparent qui ne finance pas le changement climatique ;
✅ un investissement solidaire qui aide réellement les agriculteurs ;
✅ -25 % de réduction d'impôts sur votre placement financier. (3)
Placée comme hier, votre épargne entretient le monde d'hier. Placée dans la finance solidaire, elle construit un monde plus juste et responsable.
La vraie question n'est plus seulement « combien rapporte mon épargne ? », mais « que finance-t-elle ? ».
Notes
(1) « En pratique, la Caisse des dépôts et consignations utilise la ressource du livret A pour prêter de l’argent aux organismes du logement social : offices publics d'aménagement et de construction (OPAC), offices publics de l'habitat (OPH), entreprises sociales pour l’habitat (ESH). » « Mais la Caisse n’utilise pas toute la ressource du livret A, essentiellement parce que le coût de la ressource (taux du livret + taux de commissionnement) peut être sensiblement supérieur aux taux des prêts. Au lieu de financer l’intégralité des fonds, la direction des fonds d’épargne pourra par exemple choisir de placer sur les marchés financiers, espérant une plus forte rentabilité. », Ministère de l’Economie, https://www.economie.gouv.fr/facileco/quoi-servent-les-fonds-du-livret#
(2) Objectif de l'Accord de Paris en 2015 de limiter le réchauffement climatique à 1,5 °C.
(3) Réduction d’impôts de -25% sur le montant investi jusqu’au 31 décembre 2026, et sous réserve du renouvellement du dispositif dit « Madelin » ou « IR-PME » passé cette date.
Sources

Investisseur
Chaque année, FAIR, France Active et OpinionWay sondent le rapport des Français à l'épargne solidaire. La 5ᵉ édition, publiée le 9 octobre 2026 à l'occasion de la Semaine de la Finance Solidaire (9-15 novembre), dresse un portrait nuancé : une épargne d'abord sécuritaire, mais où l'impact social et environnemental s'impose comme un marqueur générationnel de plus en plus net.
48% des Français déclarent épargner par crainte pour l'avenir.
Pourtant, derrière cette logique de précaution, un signal fort émerge : pour 30% des 18-24 ans et 22 % des 25-34 ans, l'impact social et environnemental est le premier critère de choix d'un produit d'épargne. Chez les 50 ans et plus, ce chiffre tombe à 7%.
La dynamique est encore plus marquée dans les intentions : 80% des 18-24 ans comptent épargner autant ou plus dans les mois à venir (+9 points par rapport à l'an dernier), et 73% d'entre eux considèrent leur épargne comme un « vote sur l'avenir de la société » (+8 points), contre 18% chez les 65 ans et plus.
Le principal frein reste la lisibilité. 63% des Français se disent mal informés sur les produits solidaires. Et pourtant, ils savent déjà quelles causes ils souhaitent soutenir :
L'écart entre la demande et l'offre est donc avant tout un problème d'accès à l'information et de disponibilité des produits.
Pour un particulier qui souhaite allier sécurité et impact, plusieurs canaux existent aujourd’hui. La souscription au capital de PME solidaires via l'IR-PME en est un. La réduction d'impôt à 25% pour les entreprises reconnues Entreprise Solidaire d’Utilité Sociale (ESUS) par l'Etat est confirmée jusqu'à fin 2026 par le décret du 20 octobre.
En savoir plus sur notre offre d'investissement solidaire
Le baromètre 2026 dresse un constat : la demande est là, les jeunes générations disent être prêtes. Les prochains mois seront déterminants, en particulier avec le vote définitif du Projet de Loi Finance 2027, qui prévoit de prolonger jusqu’à fin 2027 le taux de réduction d’impôts à 25% pour l'ensemble des souscriptions au capital de PME reconnues ESUS.
Source : 5ᵉ édition du sondage OpinionWay « Les Français et l'épargne solidaire », réalisé pour FAIR et France Active, publié le 9 octobre 2026.

Investisseur
FAIR x France Active